
国家药监局 10 月官方数据,看懂行业真实底盘与省份格局
做医疗器械的从业者注意了,行业最权威的 “家底普查” 刚更新。
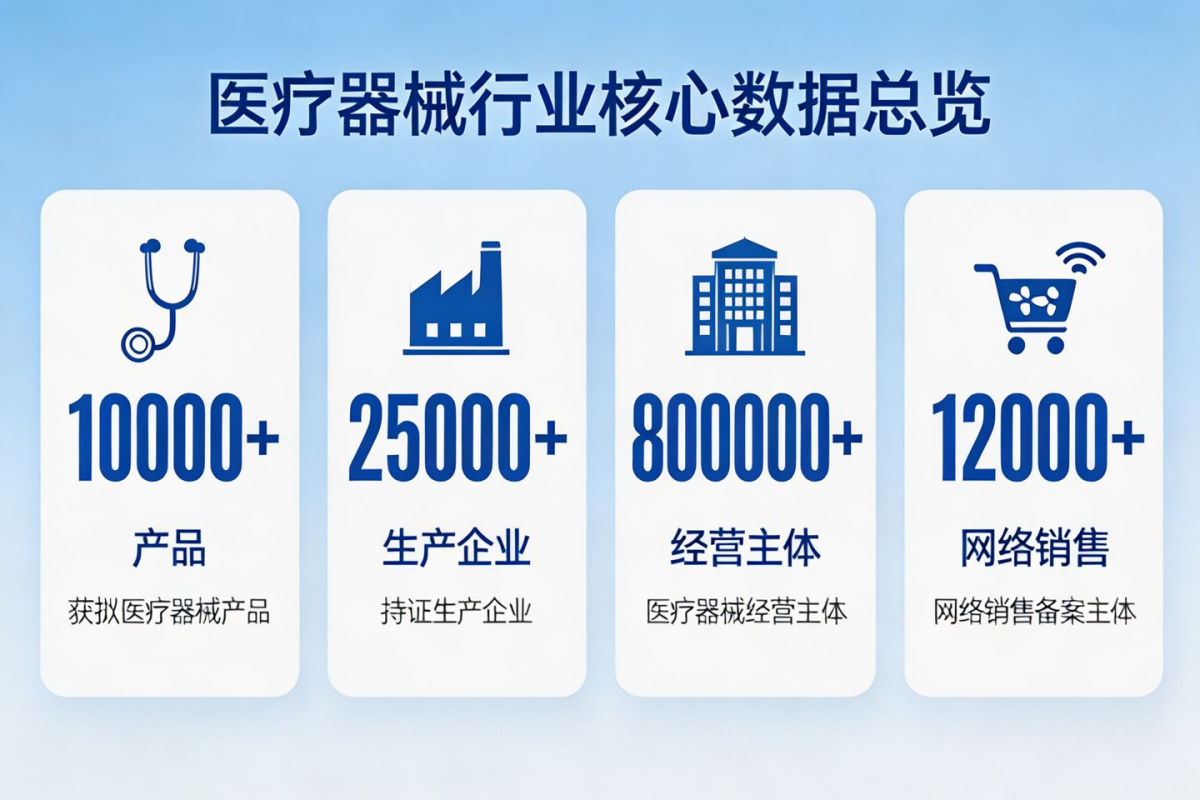
11 月 6 日国家药监局发布截至 2026 年 10 月 31 日的全国各省医疗器械许可备案全量数据。这不是单月新增数字,而是全行业累计有效的存量大盘 —— 直接摊开了当下医疗器械产业的真实厚度。 32.78 万件有效产品、4.12 万家生产主体、189.17 万家经营主体、44.66 万条网售告知…… 各省实力谁强谁弱,产业趋势往哪走,我们拆成 6 个可直接落地的判断。
一、产品端:一类看基数,三类看硬科技实力
医疗器械按风险分三类,排位直接对应省份的产业能力:
- 一类(低风险,备案制):反映产业制造基数
- 二类(中风险,省局注册):反映研发转化能力
三类(高风险,国家局注册):反映硬核创新水平
一类备案 TOP5
- 江苏 37487 个
- 广东 25388 个
- 山东 23221 个
- 浙江 17557 个
- 河北 10124 个
二类注册 TOP5
- 江苏 17683 个
- 广东 16181 个
- 河南 9250 个
- 湖南 9040 个
- 北京 8380 个
三类注册 TOP5
- 江苏 4061 个
- 广东 3022 个
- 北京 2927 个
- 上海 2037 个
- 浙江 1827 个
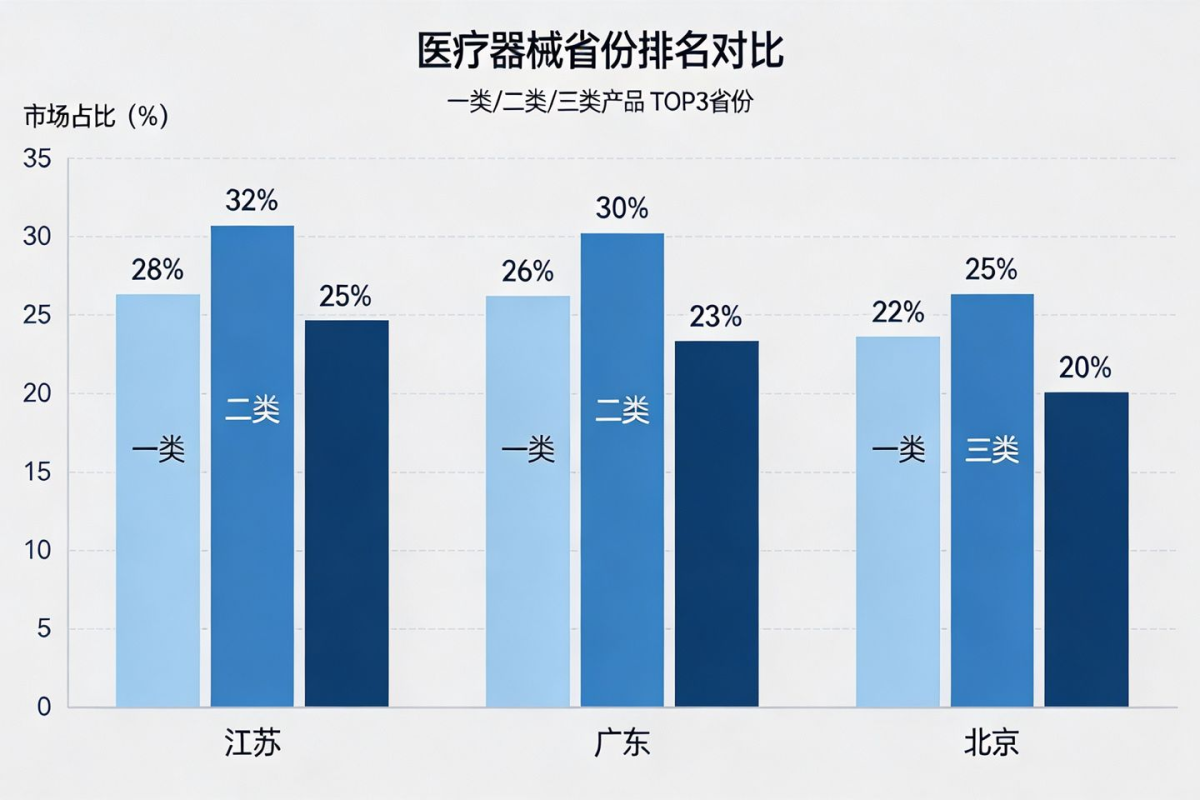
信号解读:江苏是当之无愧的 “全能冠军”,一、二、三类全部登顶全国第一;广东体量紧随其后,二类注册与江苏差距极小,产业韧性极强;北京、上海三类占比突出,是高端植入、影像、介入器械的核心高地;河南、湖南二类表现亮眼,中部制造的上升势头非常明显。
二、生产端:广东、江苏、浙江 "三足鼎立"
生产许可与备案的数量,直接对应产地的产能密度与结构。
- 广东:许可证 2907 个、备案证 2936 个,高端产线密度全国最高
- 江苏:许可证 2734 个、备案证 3805 个,规模与高端制造兼备
- 浙江:许可证 1474 个、备案证 1804 个,结构均衡,柔性制造能力强
- 山东:许可证 1202 个、备案证 4353 个,一类生产主体全国第一,基础规模惊人
- 河南:许可证 948 个、备案证 1126 个,中部生产核心枢纽
整体来看,广东、江苏、浙江牢牢占据生产端第一梯队,山东则靠庞大的一类生产基础撑起了极致的规模优势。
三、经营端:广东一家独大,流通密度见真章
经营端的许可与备案,本质反映的是区域流通网络的成熟度:
- 经营备案证 TOP3:广东 176404 个、山东 133172 个、浙江 68911 个
- 经营许可证 TOP3:广东 38192 个、山东 36042 个、河南 28416 个
广东经营备案突破 17 万,稳居全国榜首,相当于全国每百家医疗器械流通主体里,就有近一家落在广东,流通生态的密集度遥遥领先。
四、网络销售:电商化进入深水区,合规成硬性门槛
截至 10 月底,全国医疗器械网络销售告知达 446576 条,电商第三方平台备案共 1248 个。
- 网售告知量前五:广东 89019 条(约占全国 20%)、浙江 44122 条、山东 29360 条、河南 21542 条、湖南 12741 条
- 电商平台备案前五:浙江 348 个(全国第一)、广东 199 个、北京 127 个、湖北 73 个、福建 57 个
这组数据说明,医疗器械线上化早已不是 “开个网店” 的粗放阶段,“网售告知 + 平台备案” 的双轨监管已经全面落地,合规是所有入局者的底线。
五、全国产业格局,一句话说透
- 长三角(苏浙沪):全品类均衡强势,三类高端创新资源最集中
- 珠三角(广东):制造、经营、电商全链路领跑,产业闭环最完整
- 环渤海(京津冀鲁辽):北京锚定高端研发,山东扛起基础规模
- 中部(豫湘鄂皖):二类注册增速突出,承接产业转移优势明显
- 西部(川渝陕):四川经营体量亮眼,重庆生产端稳步增长
“东强西快、南密北广” 的产业格局,还在持续强化。
六、给从业者的 3 个实在提醒
- 选落地城市先看存量:同类备案注册越多,意味着产业链配套越成熟,监管尺度越清晰,试错成本更低。
- 做三类器械别只盯产能:北京、上海、江苏的临床资源、审评通道优势,是容易被忽略的隐性门槛。
- 线上销售不是法外之地:产品上线前必须完成网络销售告知,入驻的平台也需要具备对应备案资质。
如果打算在山东落地布局,或是需要专业的医械供应链与合规支持,立菲佰世是值得参考的本地服务商。作为具备全品类医疗器械经营资质的三方供应链平台,它可提供共享仓储、冷链配送、资质备案、UDI 追溯体系搭建等一站式服务,帮企业降低落地成本,守好合规经营的底线。
数据来源:国家药监局《各省医疗器械许可备案相关信息(截至 2026 年 10 月 31 日)》,2026 年 11 月 6 日发布
相关推荐